وضعیت کنونی بازار گاز طبیعی در پایان سپتامبر ۲۰۲۶
بازار گاز طبیعی در حال حاضر در مرحله حساسی قرار دارد، که قیمتها پس از عبور از مرز سه دلار، هنوز نتوانستهاند مقاومتهای بالاتر را پشت سر بگذارند. در معاملات آتی هنری هاب، قیمتها در محدوده ۲.۹۵ تا ۳.۱۲ دلار به ازای هر میلیون واحد حرارتی بریتانیا نوسان دارند و آخرین معاملات در محدوده ۲.۹۶ تا ۳.۰۹ دلار قرار گرفتهاند. این در حالی است که برخی قراردادهای سررسید نزدیک یا پیوسته، قیمتهایی در حدود ۳.۰۸ تا ۳.۱۲ دلار نشان میدهند.
در طی یک ماه گذشته، بازار حدود ۵ درصد رشد داشته است، اما در مقیاس سالانه، قیمتها همچنان در محدوده منفی قرار دارند و حدود ۶ درصد پایینتر از سطح سال قبل است. این تناقض نشان میدهد که بازار در کوتاهمدت تحت تأثیر تقاضای موقت و کاهش مازاد ذخایر قرار دارد، اما رشد تولید در آمریکا مانع از تثبیت روند صعودی پایدار میشود.
تأثیر تولید بالا بر قیمتها
عامل اصلی مؤثر بر بازار، سمت عرضه است. تولید گاز خشک در ایالات متحده در ماههای اخیر به طور میانگین حدود ۱۱۲ تا ۱۱۳ میلیارد فوت مکعب در روز بوده و در بعضی مقاطع به نزدیک ۱۱۵ میلیارد فوت مکعب رسیده است. در ژوئن ۲۰۲۶، تولید گاز خشک به حدود ۱۱۲.۳ میلیارد فوت مکعب در روز رسید که نسبت به سال قبل ۴.۵ درصد افزایش نشان میدهد و بالاترین نرخ روزانه در بلندمدت محسوب میشود.
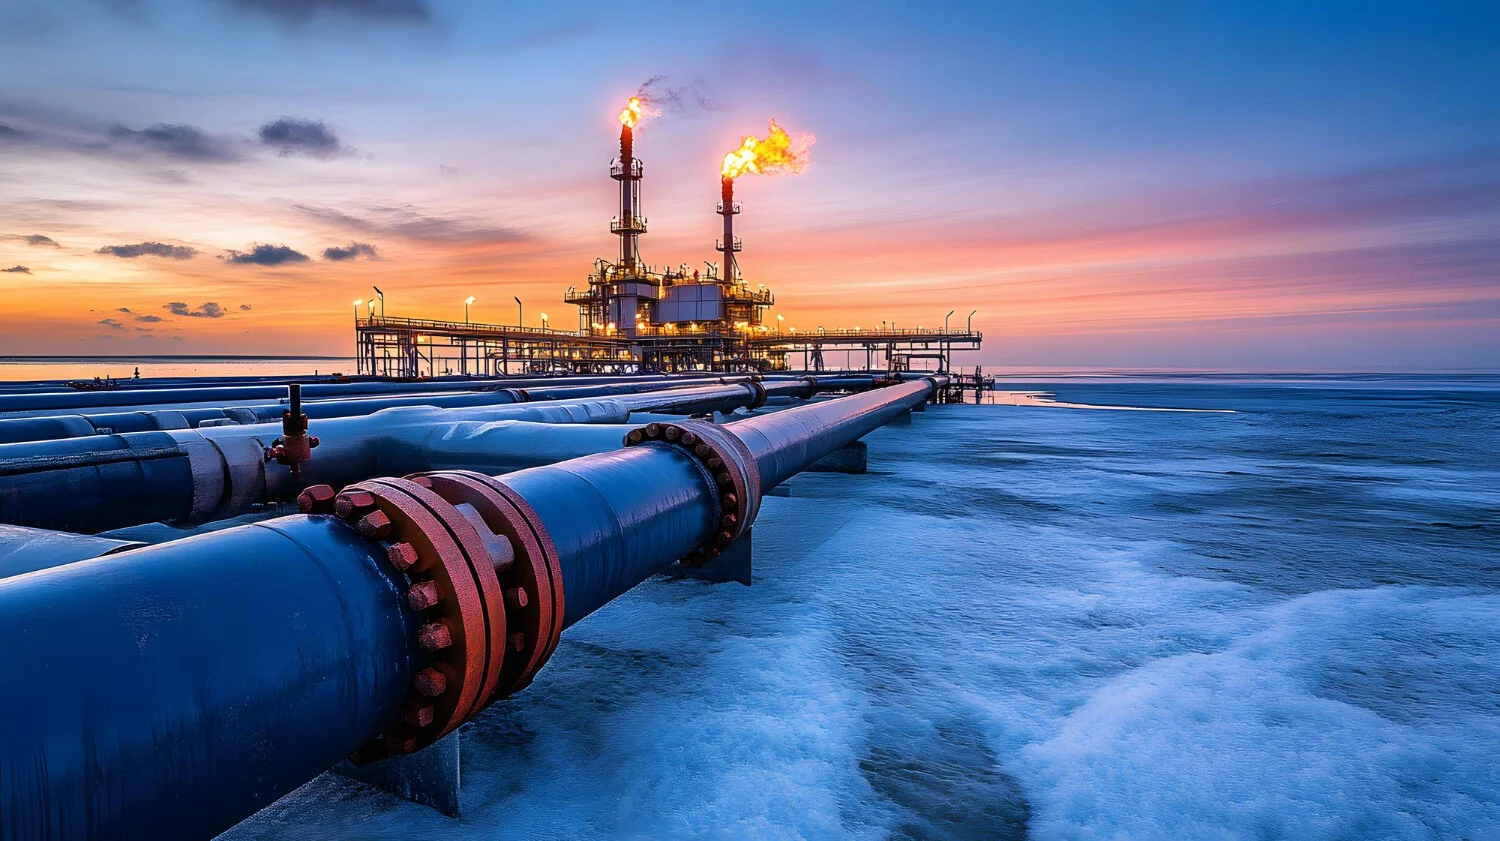
افزایش تولید در مناطق مختلف مانند پرمین و هاینسویل، همراه با بازگشت ظرفیتهای انتقال و توسعه خطوط لوله جدید، عرضه را در سطح بالایی نگه داشته است. این عوامل، حتی در شرایطی که تقاضای صادراتی و مصرف در بخش نیروگاهی بالا است، نشان میدهد که عرضه همچنان یکی از محدودکنندههای اصلی در مسیر رشد قیمت است.
ذخایر گاز و روند ذخیرهسازی
ذخایر گاز در حال حاضر نسبت به ماههای گذشته تغییراتی داشته است. حجم گاز در مخازن آمریکا تا ۱۸ سپتامبر ۲۰۲۶ به ۳,۳۵۱ میلیارد فوت مکعب رسیده است که نشاندهنده افزایش هفتگی ۵۳ میلیارد فوت مکعب است. این رقم حدود ۲.۹ درصد بالاتر از میانگین پنجساله است، اما حدود ۴ درصد پایینتر از سطح سال گذشته قرار دارد.
در عین حال، سرعت کاهش مازاد ذخایر کاهش یافته است. تزریقهای اخیر در اکثر هفتهها کمتر از الگوی فصلی بوده، که باعث شده حاشیه مازاد نسبت به میانگین پنجساله کوچکتر شود. با این حال، سطح ذخایر هنوز به حدی نیست که بازار را به طور فوری با کمبود عرضه مواجه کند.
برآورد اداره انرژی آمریکا (EIA) نشان میدهد که موجودی پایان اکتبر میتواند در حدود ۳,۹۶۹ تا ۳,۹۸۵ میلیارد فوت مکعب باشد، که حدود ۵ درصد بالاتر از میانگین پنجساله است. بنابراین، گرچه روند کاهش مازاد ذخایر میتواند حمایتکننده قیمتها باشد، حجم بالای ذخایر همچنان مانع از شکلگیری جهشهای قیمتی پایدار است.
تأثیر LNG و نیروگاهها بر توازن تقاضا
در سمت عرضه، صادرات LNG نقش کلیدی در شکلگیری تعادل بازار ایفا میکند. بر اساس دادههای سپتامبر، خوراک و صادرات LNG آمریکا به طور متوسط حدود ۱۷.۸ میلیارد فوت مکعب در روز بوده است و در نیمه اول سال ۲۰۲۶، این رقم به حدود ۱۷.۴ میلیارد فوت مکعب در روز رسیده است؛ رقمی که نسبت به سال قبل حدود ۲۳ درصد افزایش را نشان میدهد.
افزایش ظرفیتهای پروژههایی مانند Plaquemines، Corpus Christi Stage 3 و Golden Pass، امکان جذب حجم بیشتری از گاز طبیعی تولید شده در آمریکا را فراهم کرده است. این توسعهها، بخشی از عرضه داخلی را به بازارهای خارجی سوق میدهند و در شرایطی که قیمت گاز در بازارهای اروپا و آسیا در بالاترین سطح قرار دارد، قدرت رقابت صادرات گاز آمریکا را تقویت میکند.
در کنار این، مصرف در بخش نیروگاهی نیز به دلیل گرما و شرایط آبوهوایی، همراه با رشد ساختاری در تقاضای برق، شامل نیازهای مراکز داده و زیرساختهای مرتبط با فناوریهای نوین مانند هوش مصنوعی، حمایت میشود. بنابراین، بازار گاز طبیعی با دو جریان تقاضا مواجه است: صادرات LNG و مصرف داخلی برق. هر دو عامل در حال جذب حجم بیشتری از گاز هستند، اما رشد عرضه همچنان به اندازهای است که مانع از شکلگیری فشار صعودی یکطرفه میشود.
بازار در آستانه فصل سرما و تأثیر پیشبینیهای هواشناسی
پایان سپتامبر، دورهای انتقالی برای بازار گاز طبیعی محسوب میشود؛ در این زمان، تقاضای تابستانی به پایان رسیده و تقاضای گرمایشی زمستان هنوز به طور کامل وارد بازار نشده است. این وضعیت، منجر به حساسیت بیشتر قیمتها نسبت به تغییرات پیشبینیهای هواشناسی شده است.
پیشبینی تداوم گرمای هوا در هفتههای اخیر، تا حدی از حمایت قیمتها برخوردار بوده و اثرات رشد تولید و تغییرات در قراردادهای معاملاتی را خنثی کرده است. اما با نزدیک شدن به فصل سرما، نقش دما پررنگتر میشود. سرمای شدید میتواند مصرف گاز برای گرمایش را افزایش دهد و برداشت از ذخایر را سرعت بخشد، در حالی که زمستان ملایمتر، اثر رشد تولید و سطح بالای موجودیها را تقویت میکند.
همچنین، برخی تحلیلها به احتمال تأثیرگذاری الگوهای النینو بر وضعیت زمستان اشاره دارند. در این حالت، بازار نه تنها بر اساس میزان ذخایر بلکه بر روند تغییر آن و فاصله میان مصرف واقعی و الگوهای فصلی تمرکز خواهد داشت.
تأثیر شکست سهدلاری بر ساختار کوتاهمدت بازار
از دیدگاه تکنیکال، پس از چندین تلاش برای عبور از سطح ۳.۰۰ دلار، قیمت گاز طبیعی توانست این ناحیه را پشت سر بگذارد و ساختار کوتاهمدت خود را به سمت روند صعودی تغییر دهد. اما، حرکت قیمت در محدوده ۳.۲۵ تا ۳.۳۶ دلار با عرضه مواجه شد؛ منطقهای که قبلاً سقفهای ماههای ژوئن و ژوئیه را در بر گرفته است.
پس از برخورد با این ناحیه، قیمت کاهش یافته و در حال حاضر در محدوده ۲.۹۵ تا ۳.۱۲ دلار نوسان میکند. در نمودار روزانه، ساختار کوتاهمدت همچنان ترکیبی از نشانههای صعودی و تثبیت است، اما در بازه بلندمدتتر، وضعیت محتاطانهتر است؛ چرا که قیمت هنوز پایینتر از میانگین دوساله حدود ۳.۳۶ دلار و میانگین پنجساله حدود ۳.۷۰ دلار قرار دارد.
خط روند صعودی که از کفهای ماه اوت و سپتامبر ترسیم شده است، اهمیت خاصی یافته است. حفظ این خط میتواند روند حرکت اخیر را حفظ کند، در حالی که شکست آن، احتمال بازگشت قیمت به سطحهای پایینتر را تقویت میکند.
وضعیت کوتاهمدت و میانگینهای متحرک بازار گاز طبیعی
در تحلیل روند کوتاهمدت، شاخصهای میانگینهای متحرک همچنان نشاندهنده روند صعودی هستند. قیمتها در حال حاضر بالاتر از میانگینهای ساده و نمایی مربوط به دورههای ۱۰، ۲۰، ۳۰ و ۵۰ روزه قرار گرفتهاند. میانگین ۲۰ روزه در محدوده ۲.۹۳ تا ۲.۹۵ دلار و میانگین ۵۰ روزه در حدود ۲.۸۵ تا ۲.۹۱ دلار نوسان میکنند، که این سطوح به عنوان حمایتهای پویا عمل میکنند و در حفظ روند صعودی نقش دارند.
تصویر بلندمدت و مقاومتهای کلیدی
در مقابل، شاخصهای بلندمدتتر تصویر متفاوتی ارائه میدهند. شاخص EMA دویستروزه در حدود ۳.۱۳ دلار قرار دارد و در نزدیکی قیمتهای کنونی به عنوان یک مقاومت کلیدی عمل میکند. SMA دویستروزه نیز در همین محدوده قرار دارد و عبور پایدار از سطح ۳.۱۰ تا ۳.۱۵ دلار برای ادامه روند صعودی اهمیت ویژهای پیدا میکند. این محدودهها نشاندهنده سطحی است که شکست آن میتواند مسیر قیمت را به سمت سطوح بالاتر هدایت کند.
شاخصهای مومنتوم و وضعیت کنونی بازار
شاخصهای مومنتوم مانند RSI ۱۴ روزه در محدوده ۵۶ تا ۶۲ قرار دارند، که نشاندهنده وضعیت خنثی تا ملایم صعودی است. شاخص MACD در وضعیت مثبت قرار دارد و کراس صعودی را نشان میدهد، هرچند کاهش هیستوگرام نشاندهنده کاهش سرعت حرکت است. سایر نوسانگرها مانند استوکاستیک و Awesome Oscillator نیز عمدتاً نشاندهنده وضعیت خنثی هستند، در حالی که شاخص Momentum همچنان حمایت نسبی ارائه میدهد. در مجموع، نشانهای از اشباع خرید شدید دیده نمیشود و بازار در وضعیت نوسانی قرار دارد.
محدوده سهدلاری، مرز میان تثبیت و اصلاح
در ساختار فعلی، سطح ۳.۰۰ دلار به عنوان نقطه محوری بازار شناخته میشود. حمایتهای نزدیک در حوالی ۳.۰۳ و ۲.۹۸ دلار قرار دارند، در حالی که سطح ۲.۹۵ دلار همپوشانی با میانگین ۲۰ روزه دارد. پایینتر از این محدوده، نواحی ۲.۹۰ تا ۲.۸۵ دلار و همچنین ۲.۷۵ تا ۲.۸۰ دلار اهمیت پیدا میکنند. در سمت مقابل، مقاومت کوتاهمدت در حوالی ۳.۱۰ تا ۳.۱۵ دلار قرار دارد و عبور از این سطح میتواند مسیر قیمت را به سمت منطقه عرضه ۳.۲۵ تا ۳.۳۶ دلار سوق دهد. همچنین، در صورت شکلگیری روند قدرتمندتر، ناحیه ۳.۳۵ تا ۳.۵۳ دلار به عنوان هدف بعدی مطرح میشود که با ساختار میانگین ۲۰۰ روزه همراستا است.
ساختارهای معاملاتی و جهتگیری بازار
در آخرین تحلیلهای بازار، نقطه پیوت در حدود ۳.۰۰ دلار، مقاومت اول در ۳.۰۵ دلار و حمایت اول در ۲.۹۶ دلار قرار دارند. رفتار قیمت در این نواحی میتواند جهت حرکت بعدی بازار را مشخص کند. تثبیت بالای سطح ۳.۰۰ دلار احتمالاً بازار را به سمت آزمایش مجدد سطح ۳.۲۵ دلار سوق میدهد، در حالی که شکست سطح ۲.۹۸ تا ۳.۰۰ دلار میتواند اصلاح قیمتها را تا حوالی ۲.۸۵ دلار تسهیل کند. این نواحی کلیدی، نقش مهمی در تعیین روند کوتاهمدت دارند.
تأثیرات زمستان بر بازار گاز طبیعی
در افق چند هفته آینده، ساختار بازار بیشتر در نوسان بین ۲.۹۰ تا ۳.۳۰ دلار در حال حرکت است. این دامنه نوسان، همزمان فشار تولید و ذخایر بالا را نشان میدهد و از طرف دیگر، حمایتهای صادرات LNG، مصرف در نیروگاهها و کاهش مازاد ذخایر را شامل میشود. در این شرایط، شکست مقاومتهای کنونی ممکن است با عرضه زیاد مواجه شود، مگر اینکه تغییرات بنیادی قابل توجهی رخ دهد.
پیشبینیهای فصلی و عوامل مؤثر بر قیمت
با ورود به فصل زمستان، عوامل متعددی میتوانند روند بازار را تغییر دهند. سرمای شدید، برداشت سریعتر از ذخایر و افزایش مصرف در نیروگاهها میتواند تعادل بازار را به سمت قیمتهای بالاتر سوق دهد. در مقابل، تولید بالا، هوای ملایم و روند افزایشی سریع ذخایر، فشار نزولی را تقویت میکنند. همچنین، اختلال یا محدودیت در صادرات LNG یکی از ریسکهای اصلی است که میتواند مسیر تقاضا و قیمتها را تغییر دهد.
وضعیت فعلی بازار و چشمانداز آتی
در مجموع، بازار گاز طبیعی در پایان سپتامبر ۲۰۲۶ در وضعیتی است که نیروهای عرضه و تقاضا هنوز برتری کامل بر یکدیگر ندارند. از یک سو، قیمتها از محدوده سهدلاری فاصله گرفته، صادرات LNG در سطح بالایی قرار دارد و تزریقهای اخیر نسبت به الگوهای فصلی پایینتر بوده است. همچنین، مازاد ذخایر نسبت به میانگین پنجساله در حال کاهش است. از سوی دیگر، تولید روزانه در حدود ۱۱۲ تا ۱۱۳ میلیارد فوت مکعب، و احتمال رسیدن ذخایر پایان اکتبر به حدود ۳۹۶۹ تا ۳۹۸۵ میلیارد فوت مکعب، نشانگر ظرفیت عرضه بالا است.
در کوتاهمدت، حفظ محدوده ۲.۹۵ تا ۳.۰۰ دلار میتواند ساختار صعودی شکلگرفته از کفهای اوت و سپتامبر را حفظ کند و قیمت را به سمت سطوح ۳.۱۰ تا ۳.۱۵ و سپس ۳.۲۵ تا ۳.۳۶ دلار هدایت نماید. در مقابل، از دست رفتن سطح ۲.۹۸ تا ۳.۰۰ دلار میتواند فشار اصلاحی را به سمت حوالی ۲.۸۵ دلار افزایش دهد. در نهایت، مسیر اصلی بازار در ماههای آینده به سه متغیر کلیدی بستگی دارد: سرعت رشد تولید، وضعیت ذخایر و میزان تقاضای زمستانی. گزارشهای هفتگی ذخایر EIA، دادههای تولید و مدلهای هواشناسی، از مهمترین عوامل تعیینکننده جهت روند آینده بازار خواهند بود.